
 摘要:
2026年10月美国非农新增就业强劲反弹至16.5万人,失业率降至4.1%,劳动参与率回升,显示夏季降温后劳动力市场重获动能。受此影响,市场对美联储12月加息预期升温,下周通胀数据...
一、非农摘要:就业从夏季降温中重新走强
美国10月非农就业人口增加16.5万人,明显高于市场预期的6.5万人。8月新增就业由13.3万人上修至18.6万人,9月由2.9万人上修至6万人,前两个月合计上修8.4万人。修订后,8—10月三个月平均新增就业达到13.7万人,高于此前12个月平均每月4.8万人。
失业率由9月的4.2%降至4.1%,同时劳动力人口增加42.1万人,劳动参与率升至61.9%,家庭调查就业人数增加46.3万人。就业扩张与劳动力回流同步出现,显示美国劳动力市场在夏季降温后重新获得增长动能。
本月新增岗位由专业和商业服务、医疗保健、运输仓储及制造业共同带动;平均时薪同比增长3.1%,平均每周工时维持在34.4小时。与此同时,经济性兼职人数和广义失业率上升,长期求职压力仍然存在。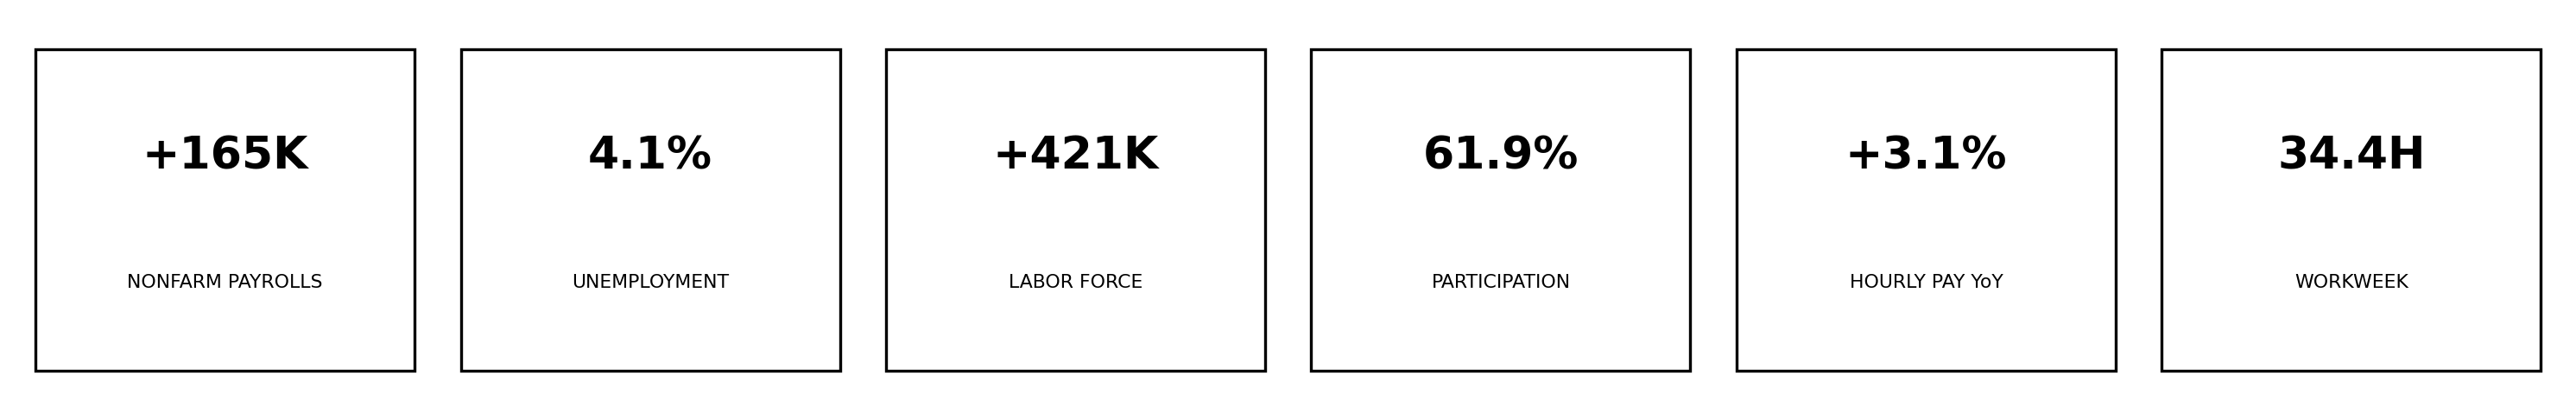
数据口径说明:非农就业人数来自企业调查;失业率、劳动参与率和家庭调查就业人数来自家庭调查,两项调查覆盖对象和统计方法不同。
二、核心数据拆解:新增就业与劳动力回流同步改善
10月非农新增就业达到16.5万人,比市场预期高出10万人。与此同时,8月和9月数据累计上修8.4万人,修订后8月新增18.6万人、9月新增6万人。三个月平均新增就业达到13.7万人,明显高于此前12个月平均每月4.8万人。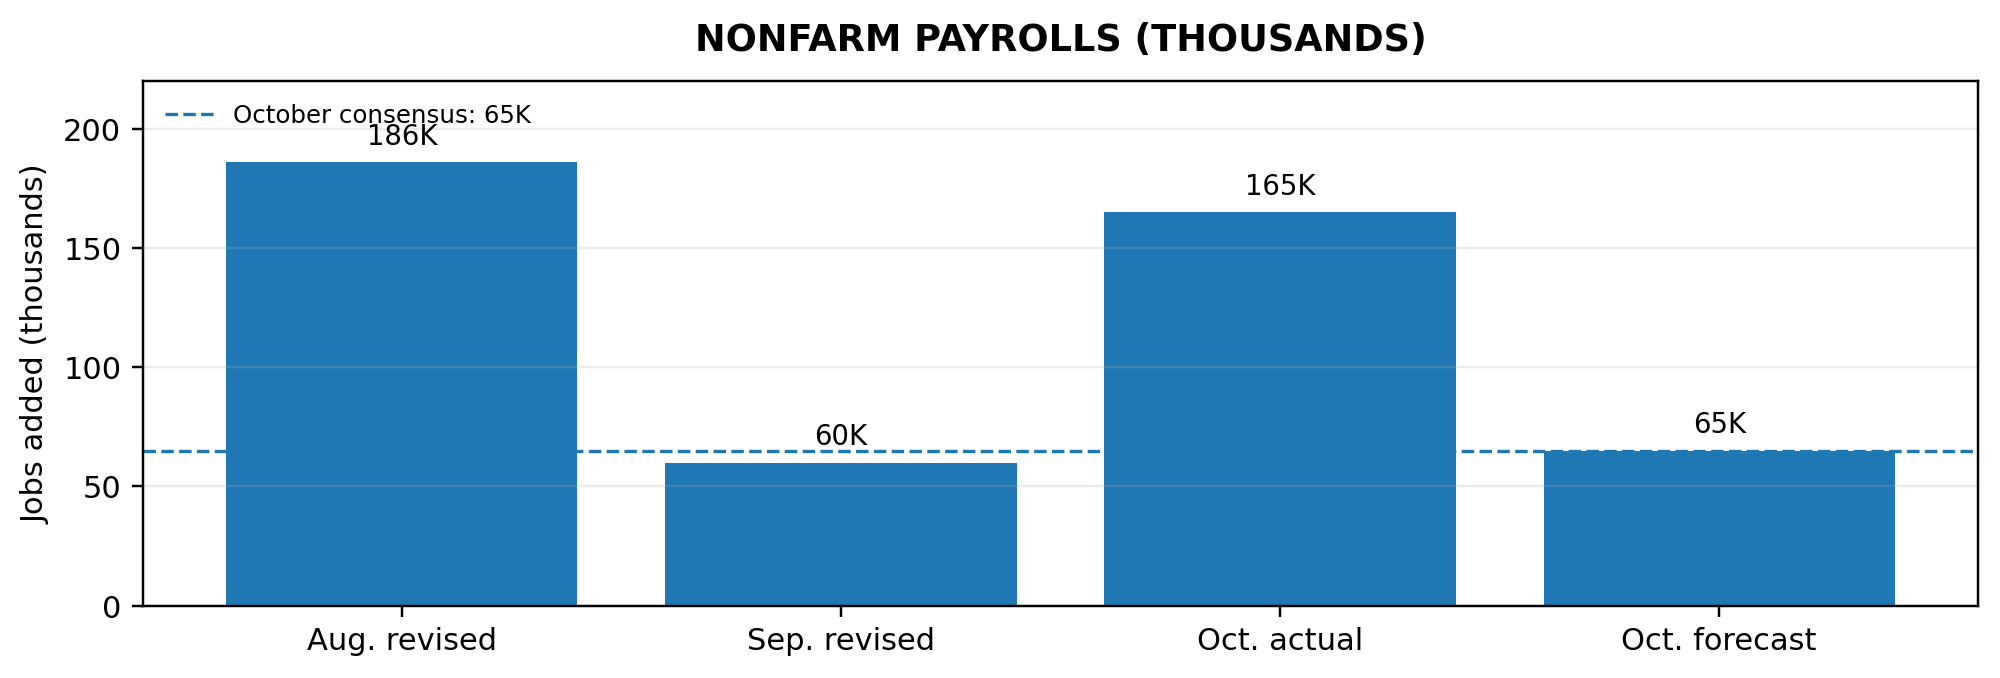
家庭调查同样显示就业改善。10月劳动力人口增加42.1万人至1.7068亿人,家庭调查就业人数增加46.3万人至1.6362亿人;劳动参与率从9月的61.8%升至61.9%,就业人口比升至59.3%。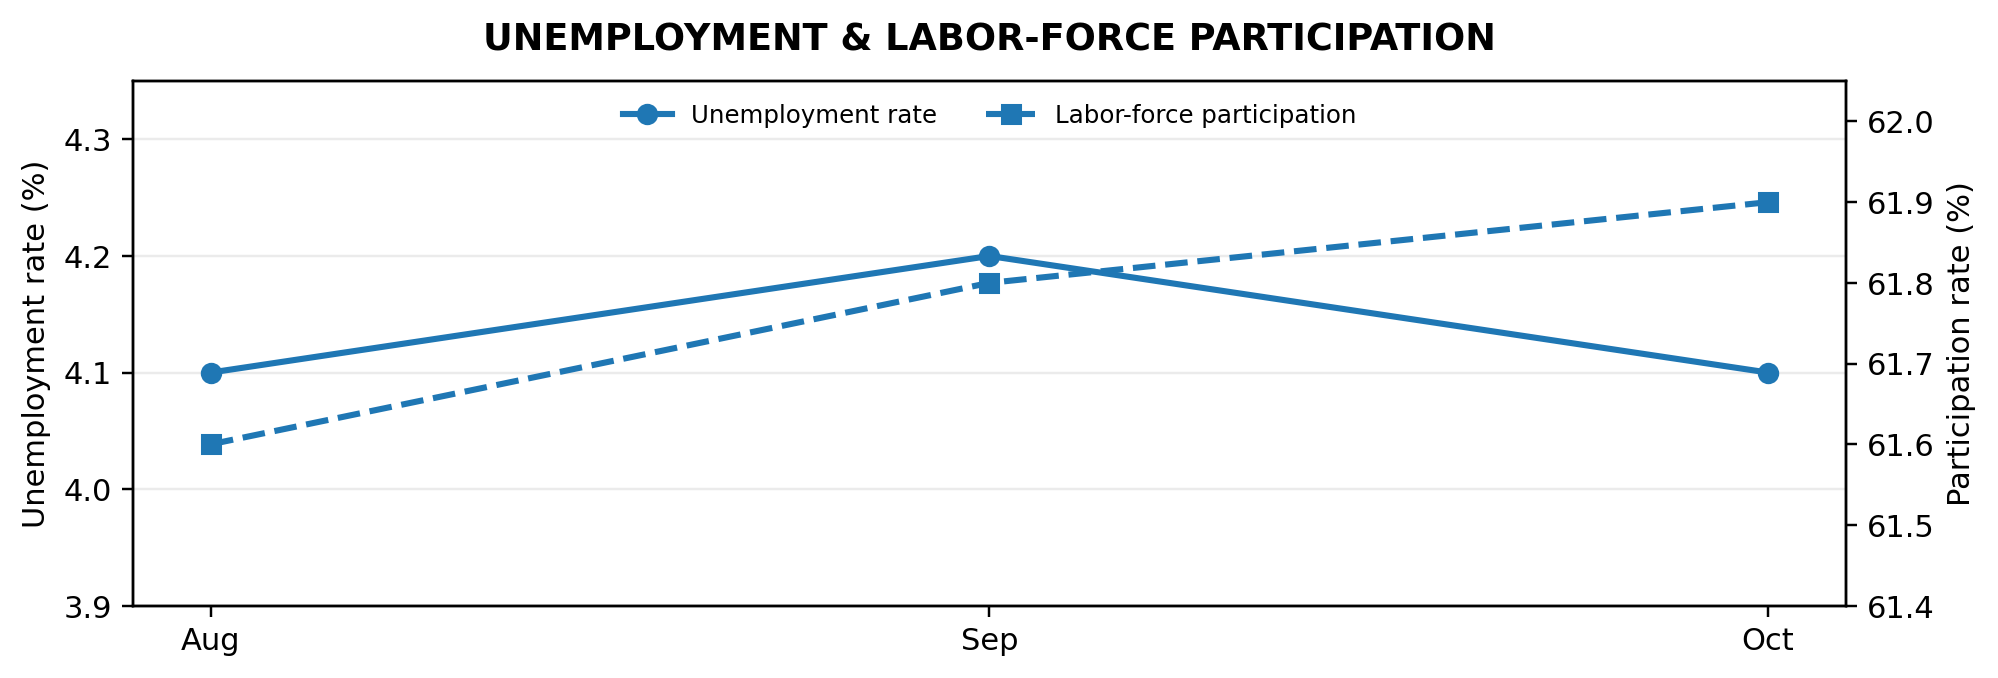
薪资增长温和,工时保持稳定
10月私人非农平均时薪升至38.00美元,环比上涨0.4%,同比上涨3.1%;平均每周工时维持在34.4小时。工资增速保持温和,企业通过增加岗位和维持工时支撑就业总量。
最新已公布的9月CPI同比上涨3.7%,核心CPI同比上涨2.6%;BLS数据显示,9月实际平均时薪同比下降0.7%。工资名义增速低于同期物价涨幅,居民实际购买力仍受到通胀挤压。
三、行业结构:专业服务业领涨,医疗、物流与制造业同步扩张
10月新增就业的主要贡献来自专业和商业服务业,该行业增加7万个岗位,明显高于过去12个月平均每月1.5万人的增幅。其中,专业、科学和技术服务增加3.3万人,行政支持及废物管理相关服务增加2.8万人,企业管理岗位增加约0.9万人。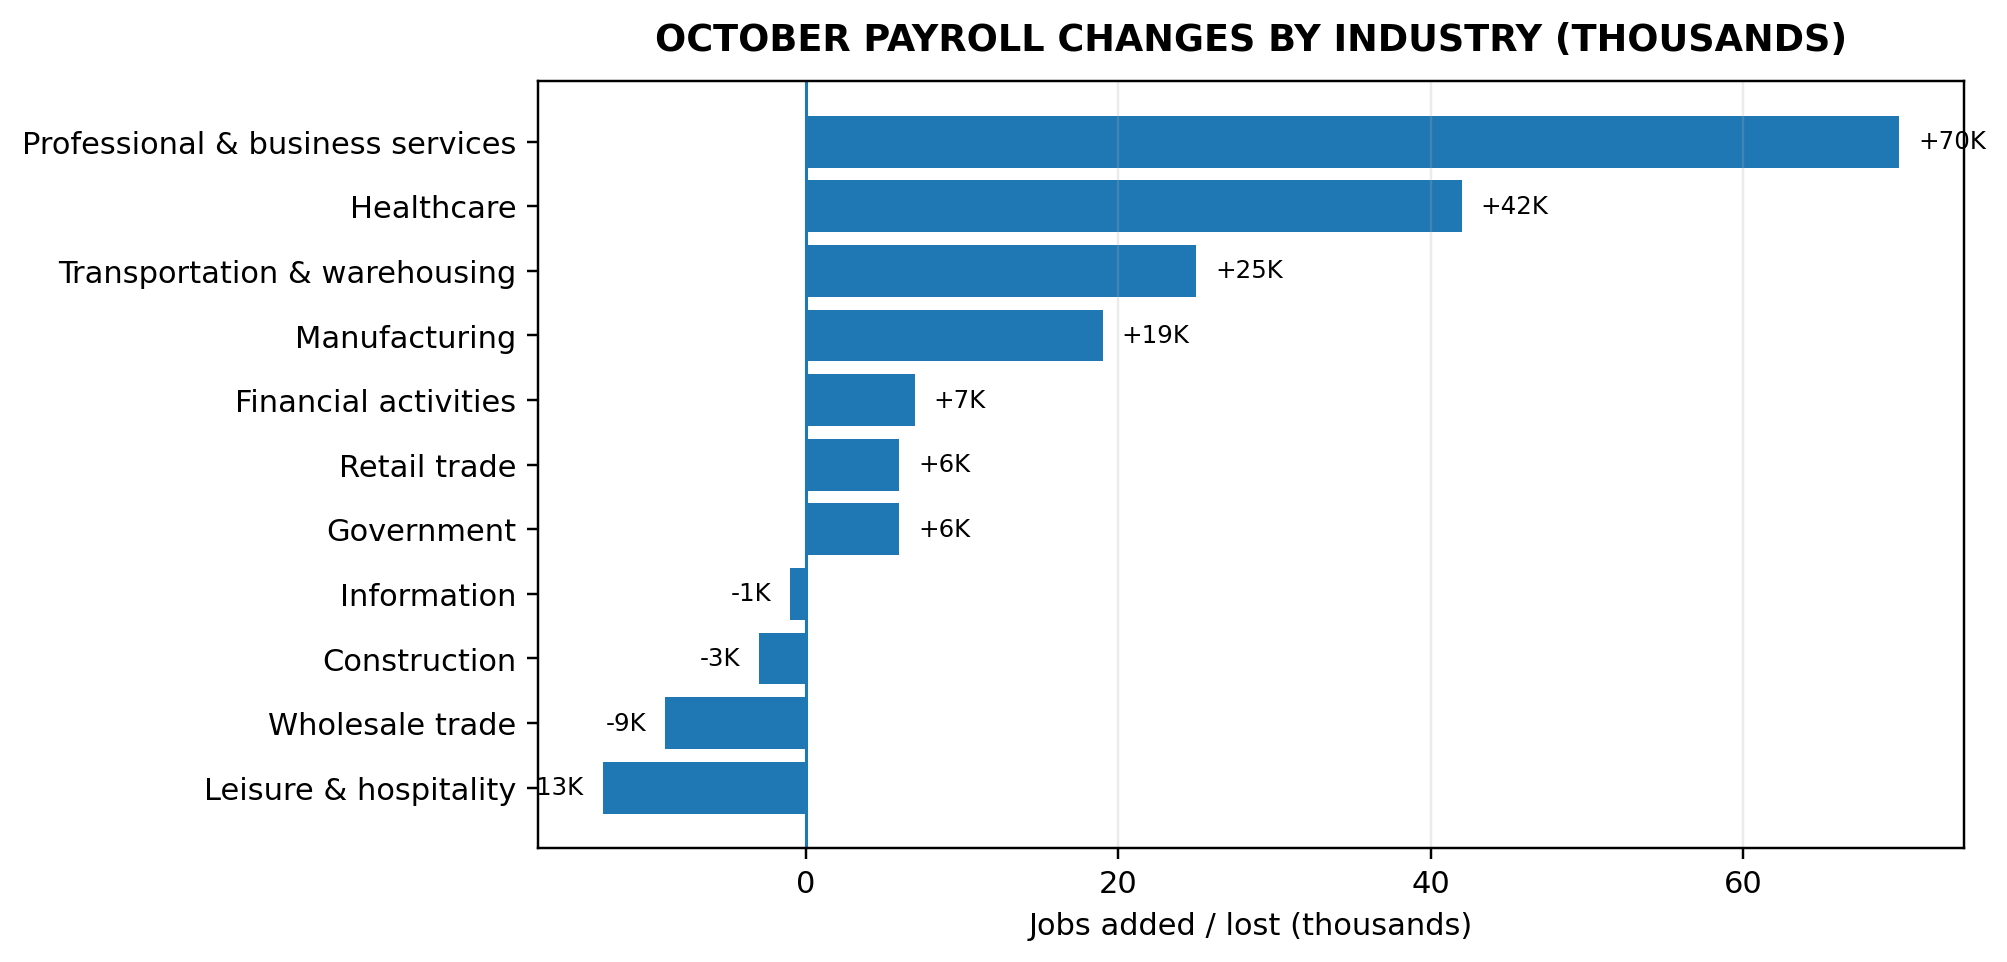
医疗保健增加4.2万个岗位,主要来自医院、家庭医疗服务和门诊医疗中心。运输和仓储业增加约2.5万人,其中快递及信使服务增加1.7万人,航空运输增加约0.4万人。运输和仓储业自2月阶段性低点以来累计增加10.4万个岗位。
制造业增加1.9万个岗位,自2025年12月阶段性低点以来累计增加约10.1万个岗位。计算机和电子产品制造、机械制造及基础金属制造均有增长。Reuters指出,相关岗位增长与人工智能基础设施建设和设备投资需求相吻合。
行业回落主要集中在休闲和酒店业(减少1.3万人)、建筑业(减少3000人)及批发贸易(减少约9100人)。零售业增加6000人,金融活动增加7000人,政府部门增加6000人,信息业减少约1000人。
就业增长广度有所扩大:私人行业就业扩散指数由9月的54.2%升至57.6%,制造业扩散指数由51.4%升至62.5%。新增岗位覆盖行业增加,专业服务、医疗、运输和制造业共同构成了本轮就业反弹的主要支撑。
四、美联储与市场:12月加息预期升温,通胀数据成为关键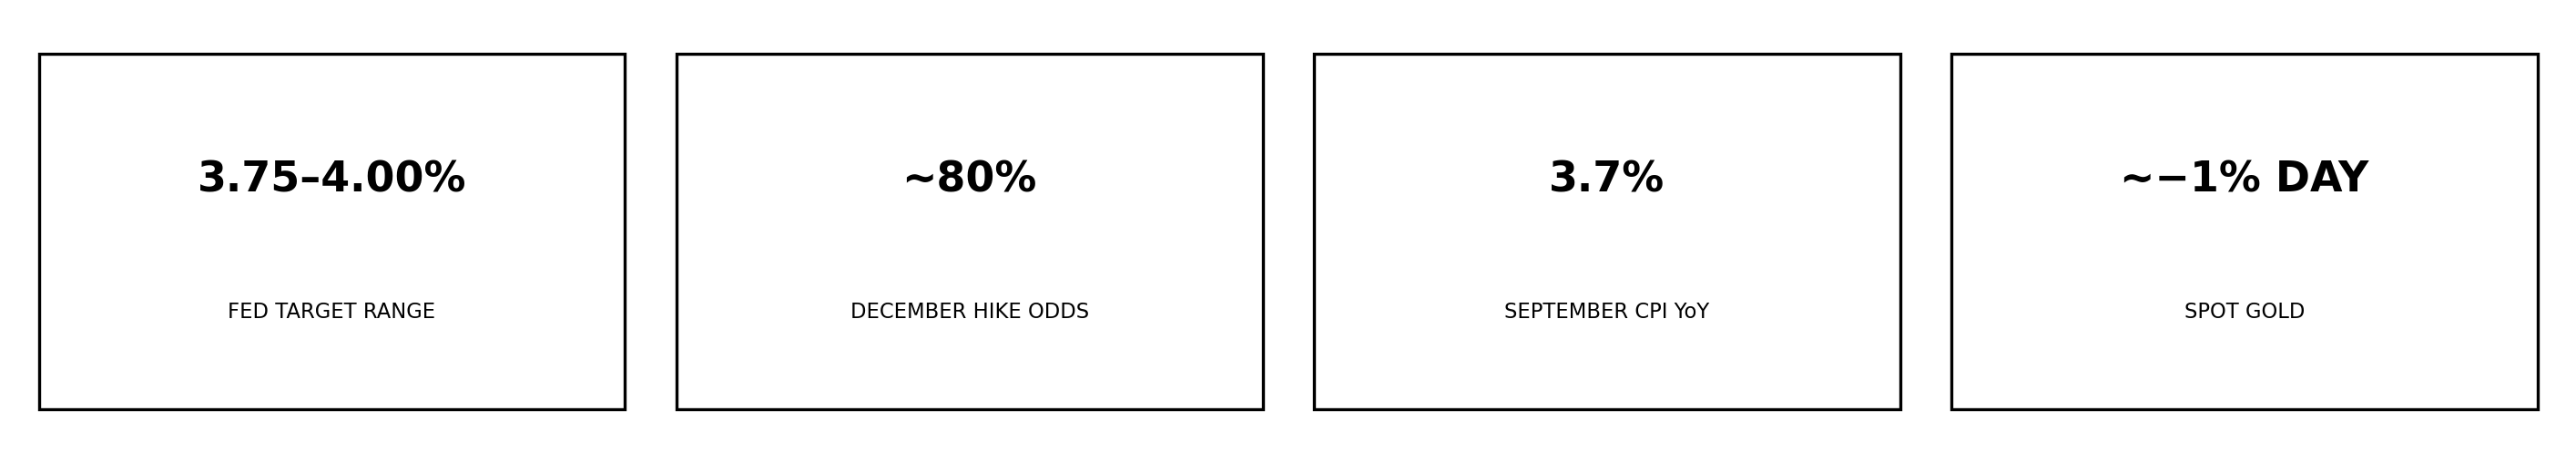
美联储在10月28日议息会议上以10票赞成、2票反对的结果,将联邦基金目标利率维持在3.75%—4.00%。两名反对委员主张当次加息25个基点。美联储声明指出,美国经济活动保持较强增长,国内支出具有韧性,资本投资稳健,通胀仍然偏高。
10月非农公布后,市场对美联储12月加息25个基点的定价升至约80%。强劲就业、失业率下降以及前值上修,强化了市场对美国经济韧性和高利率持续时间的判断。
市场反应方面,美元指数升至102.26,单日上涨约0.77%;美国10年期国债收益率上升约4.3个基点至4.878%,2年期收益率上升约5.1个基点至4.528%。Kitco数据显示,非农公布后现货黄金一度交投于4046美元/盎司附近,日内下跌约1%。股市表现分化,利率敏感资产继续消化更高的政策利率预期。
通胀仍是12月政策路径的核心变量
美国9月CPI环比上涨0.6%、同比上涨3.7%;核心CPI环比上涨0.3%、同比上涨2.6%。能源指数9月环比上涨5.2%,汽油价格上涨9.1%,能源价格是当月整体通胀上行的重要来源。
截至2026年11月9日,10月CPI定于11月10日公布,10月PPI定于11月13日公布。美联储下一次议息会议安排在12月8—9日,11月非农就业报告预计于12月4日发布。CPI、PPI和下一份就业报告将共同影响市场对12月加息及2027年政策路径的定价。
五、总结与展望:就业重新走强,市场焦点转向通胀与利率
2026年10月非农报告确认美国就业市场重新获得增长动能。非农新增就业16.5万人,8月和9月合计上修8.4万人,三个月平均新增就业达到13.7万人;失业率降至4.1%,劳动参与率升至61.9%,家庭调查就业人数增加46.3万人。就业改善已经同时体现在企业招聘和家庭调查指标中。
行业方面,专业和商业服务、医疗保健、运输仓储及制造业成为主要增长来源,就业扩散指数同步上升。薪资同比增长3.1%,平均工时保持34.4小时,为就业市场提供了稳定支撑。
就业结构仍有分化:经济性兼职人数升至484万人,广义失业率升至7.9%,长期失业者占比达到27.6%,失业持续时间中位数升至11.9周。就业市场的核心变化,是岗位创造速度回升,同时不同群体获得稳定全职工作的难度仍然存在。
对美联储而言,强劲非农进一步抬高了12月加息预期,政策讨论的重心转向通胀是否持续偏高。对美元和美债而言,强就业与加息定价提供支撑;对黄金而言,美元和收益率上升形成短期压力,地缘风险与通胀对冲需求则构成另一条影响路径;对股市而言,经济韧性支撑盈利预期,但更高的利率路径会影响估值。
下一阶段的观察重点是11月10日公布的10月CPI,以及11月13日公布的10月PPI。通胀数据将直接影响市场对12月FOMC会议的判断,并成为美元、美国国债收益率、黄金及美股走势的重要驱动因素。