
 摘要:
美联储以10:2的投票结果将联邦基金利率维持在3.75%—4.00%,理事库克与克利夫兰联储主席哈马克主张加息25个基点。官方声明将本次暂停定义为数据观察期,强调通胀仍居高位且并未...
2026年10月28日,美联储联邦公开市场委员会(FOMC)以10:2的投票结果,将联邦基金利率目标区间维持在3.75%—4.00%,并继续执行维持银行体系充裕准备金的政策。
两名反对者——美联储理事丽莎·库克(Lisa D. Cook)和克利夫兰联储主席贝丝·哈马克(Beth M. Hammack)——主张当次再加息25个基点。
官方声明指出,当前经济活动正以强劲速度扩张,国内支出具有韧性,生产率增长强劲,资本投资稳健,就业增长与劳动力供给大体同步;与此同时,通胀仍处于高位。
委员会表示,需要积累更多经济信息,以判断适当的政策立场并确保通胀及时回到2%的目标。
本次决定应理解为一次数据观察期,而非正式转向宽松。多数委员暂时等待此前加息的累积影响,少数委员则认为通胀风险仍足以支持立即进一步紧缩。
一、货币政策行动:9月加息后10月选择暂停,留待更多数据指引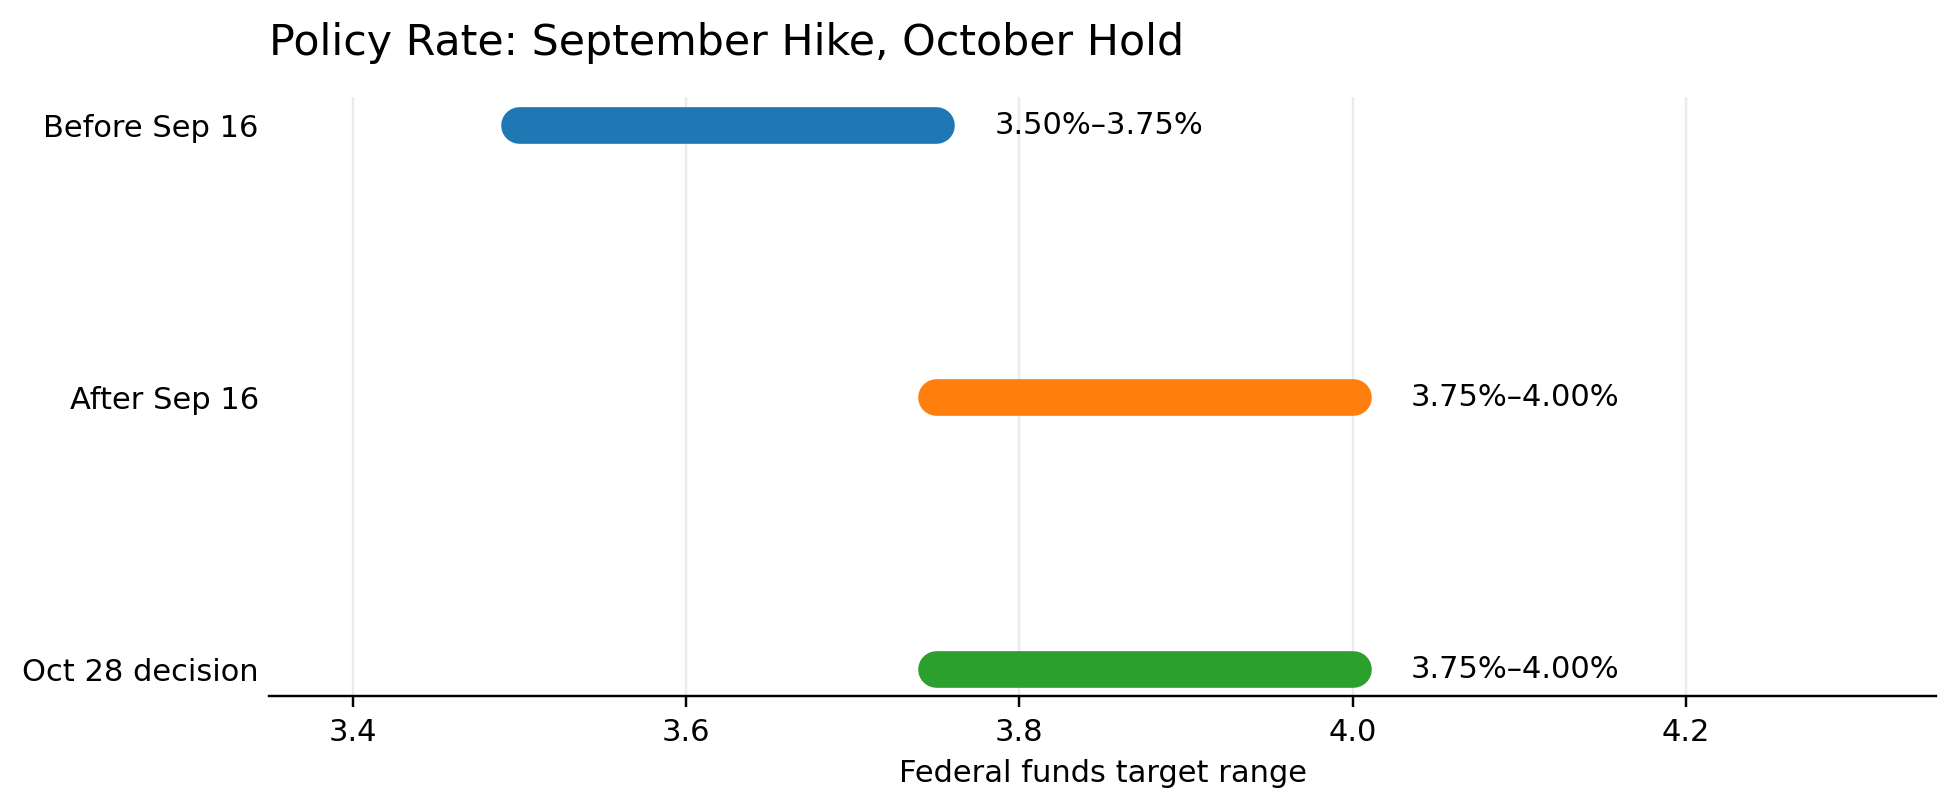
9月16日,美联储将利率上调25个基点至3.75%—4.00%;10月会议没有继续加息,而是维持这一水平。
政策声明没有宣布宽松,也没有给出下一次会议的确定方向,而是强调应等待更多经济信息。
与9月声明相比,10月声明将经济活动描述为“强劲扩张”,但保留了通胀仍然偏高的判断。
措辞变化说明美联储承认经济增长动能较强,却仍需确认通胀是否能够持续回落。
对市场而言,最重要的不是单次暂停本身,而是暂停背后的前提条件:如果后续数据表明通胀下降不足,进一步加息仍然可能;如果价格压力持续缓解,委员会则可能继续维持利率不变。
二、投票分歧:10票维持2票主张加息,抗通胀立场并未松动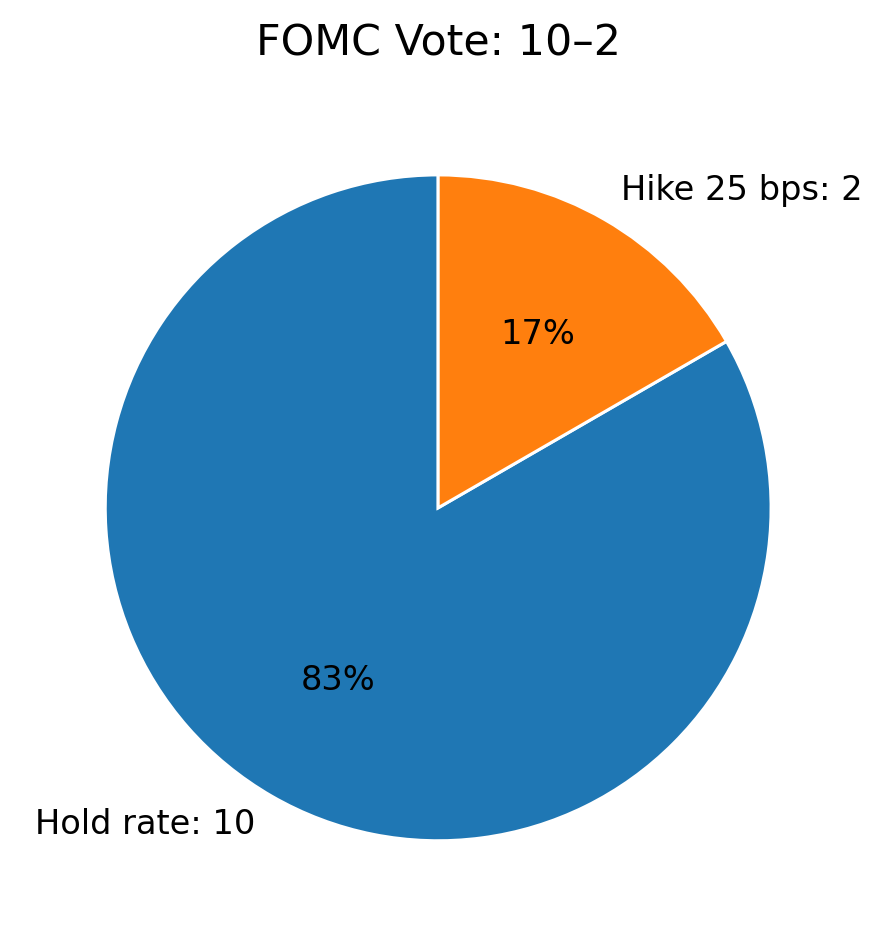
本次10:2的投票结果显示,委员会多数成员认为暂时维持利率更为合适,但库克与哈马克希望将目标区间进一步提高至4.00%—4.25%。
两人的反对意见集中在防范通胀反弹风险,而非要求转向降息。
多数委员希望观察此前紧缩措施的传导效果,少数委员则认为等待可能不足以确保物价及时稳定。
三、经济与通胀评估:增长保持韧性,价格压力仍高于政策目标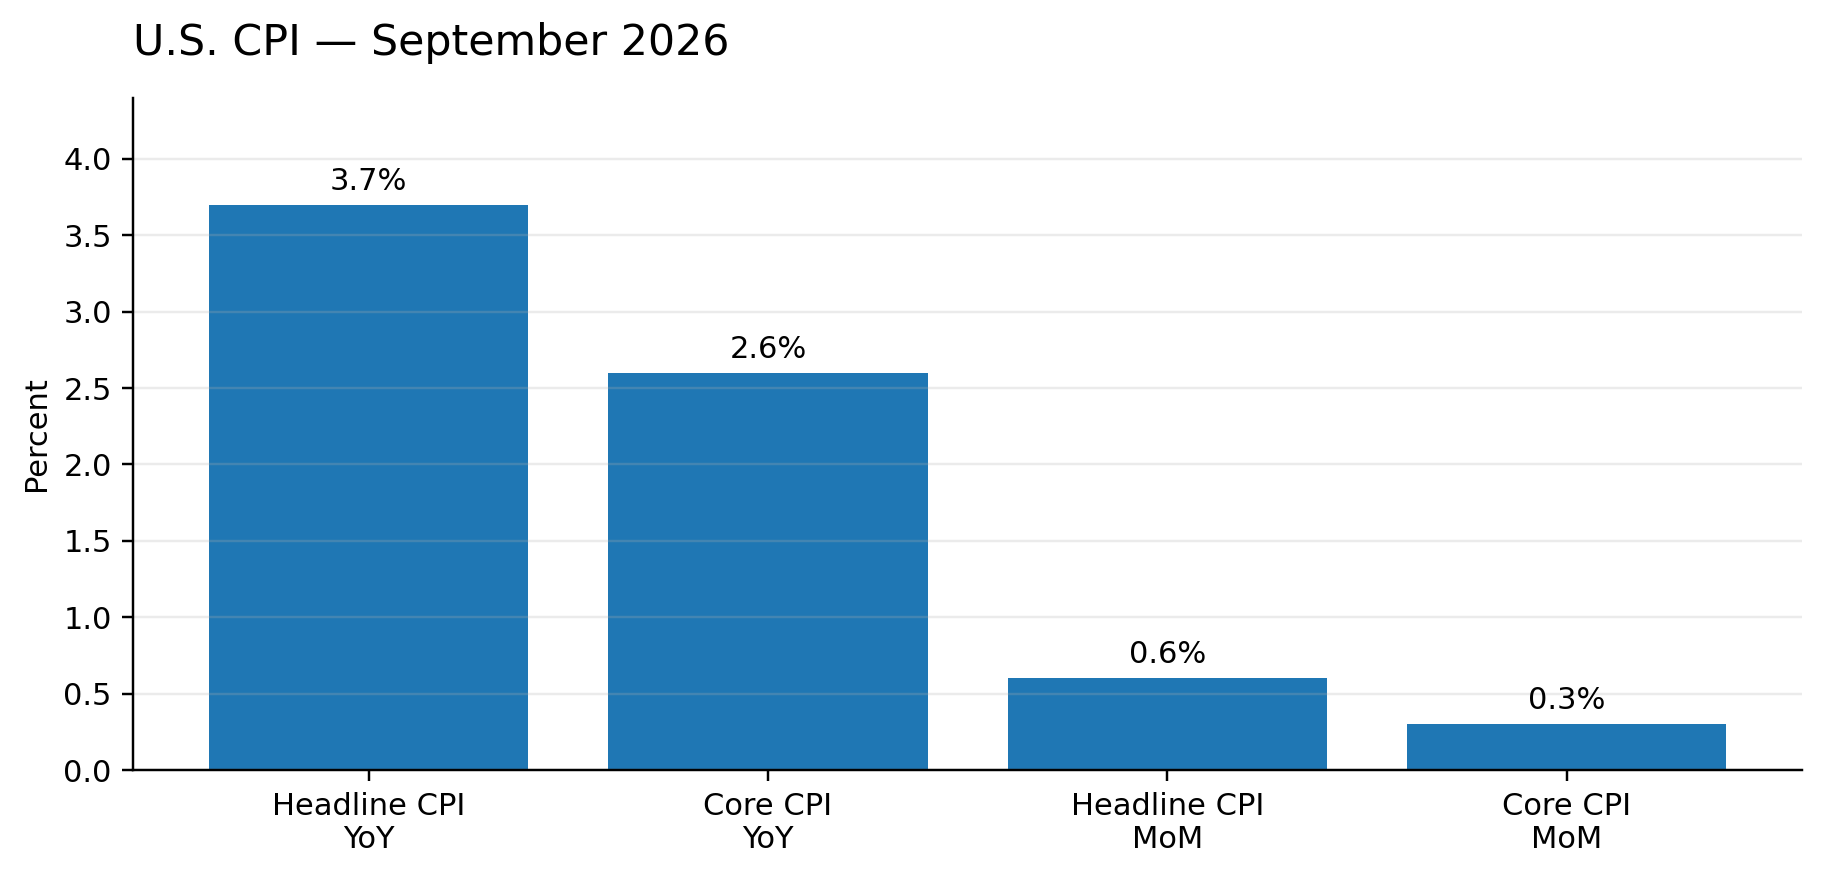
美联储在声明中表示,国内支出仍有韧性,生产率增长强劲,企业资本投资稳健,就业增长基本跟上劳动力供给,失业率变化不大。地缘政治发展仍令不确定性处于高位。
最新可用的9月CPI数据显示,美国整体CPI同比上涨3.7%,核心CPI同比上涨2.6%;整体CPI环比上涨0.6%,核心CPI环比上涨0.3%。
当月汽油价格上涨9.1%,能源价格上涨5.2%,能源成本是整体价格压力的重要来源。
CPI并非美联储2%目标直接采用的PCE指标,但可作为观察居民价格压力的重要补充。
这一宏观组合令货币决策继续面临两难:经济增长尚未明显失速,但通胀也没有回到目标附近。
若通胀再次走强,保持高利率甚至进一步加息的理由会增强;若后续数据持续回落,等待的价值则会上升。
四、重要制度变化:2027年利率决策会议减至7次,增设战略研讨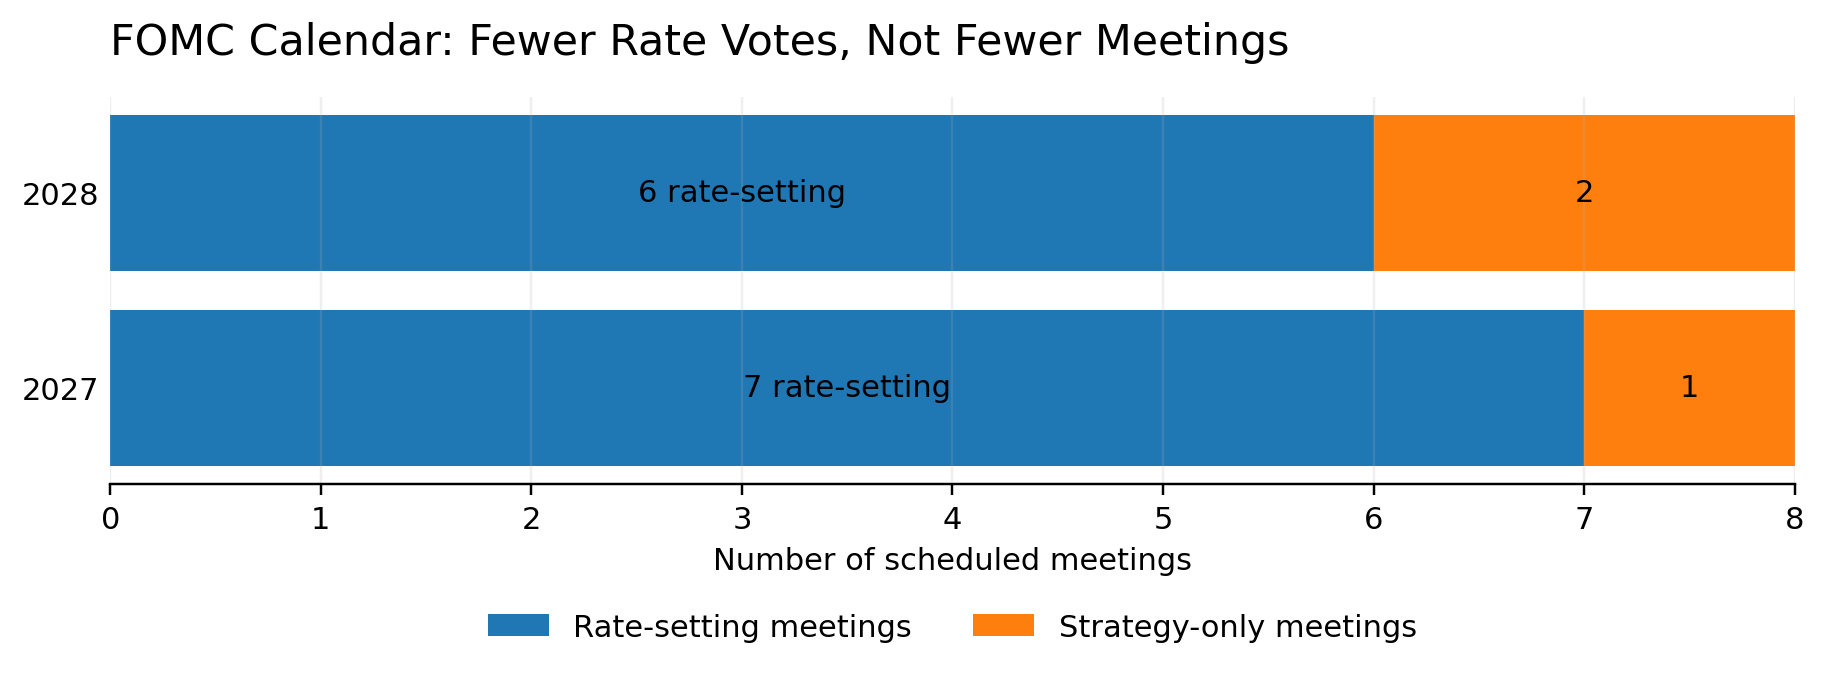
美联储主席沃什在10月28日的新闻发布会上宣布,FOMC将把部分常规会议用于更广泛的货币政策战略讨论。
这里必须严格区分“会议总数”和“利率决策会议数”:2027年FOMC仍计划召开8次会议,但其中1次专门用于战略讨论,预计既不对联邦基金利率进行投票,也不发布政策声明。
因此,2027年实际进行利率决策的常规会议将从8次减至7次。
沃什还表示,2028年预计安排2次战略讨论会议和6次利率决策会议。其理由是,美联储既需要及时评估短期经济变化,也需要为长期战略问题留出专门研讨时间。
这项改革与沃什弱化前瞻性指引的方向相呼应,但不代表美联储失去在必要时采取行动的能力。
市场需要关注的变化是:常规会议中能够直接作出利率决策的次数减少,战略讨论的安排和披露方式仍有待官方进一步明确。
五、市场反应:美股温和收涨,美债收益率仍处5.0%高位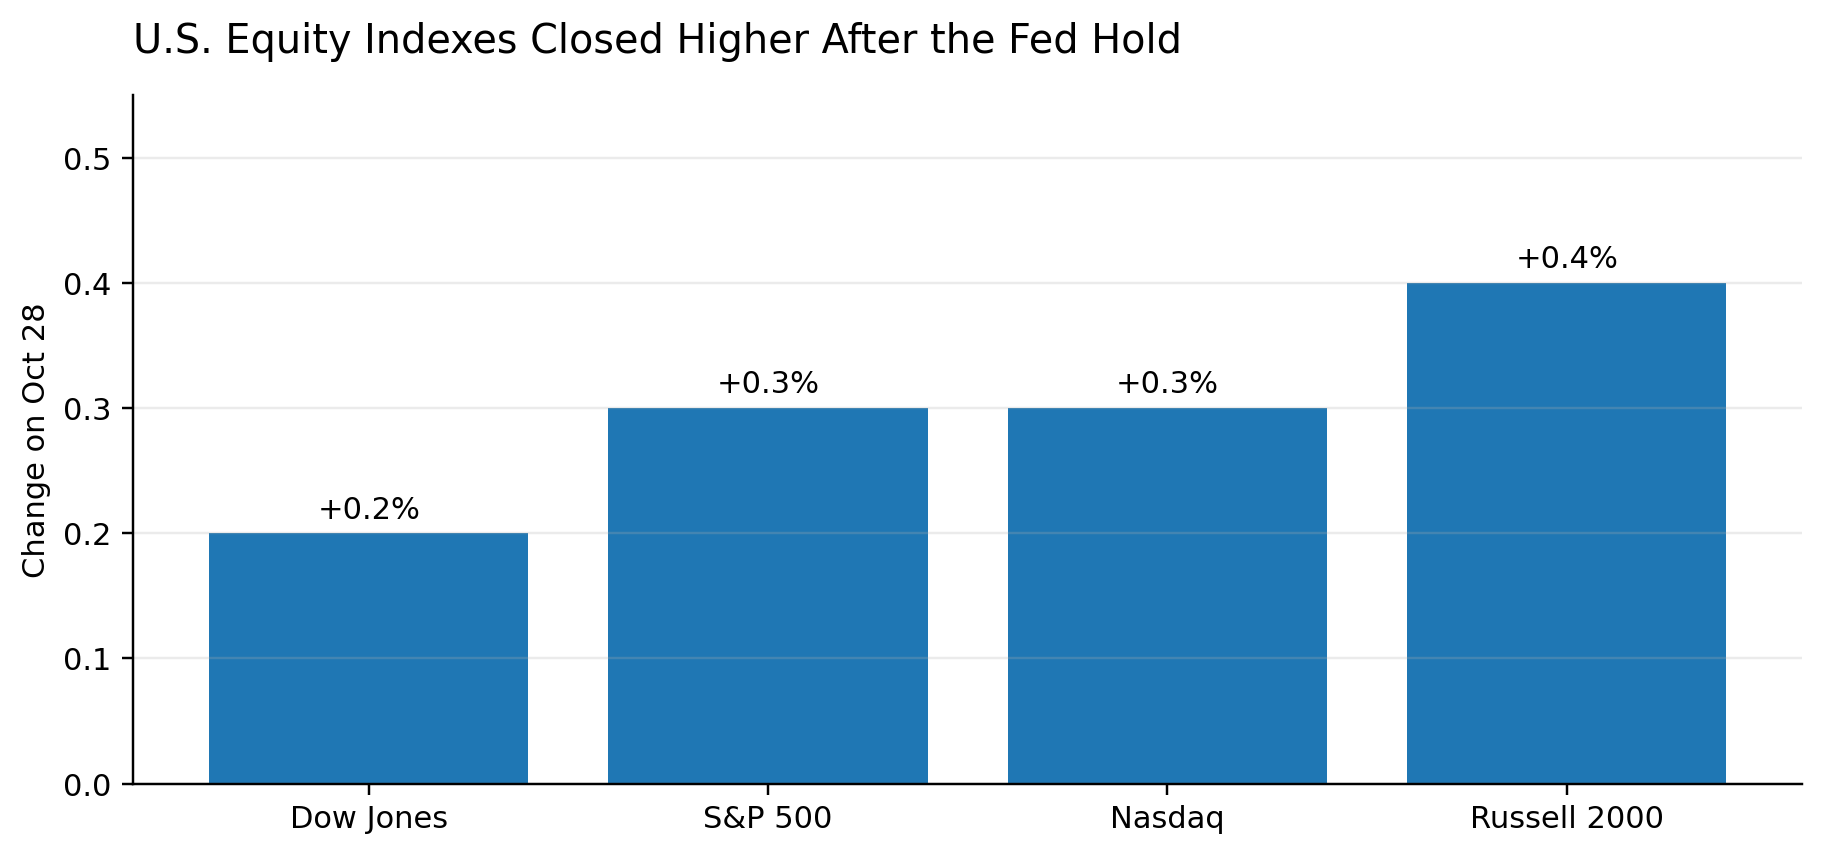
决议公布后,美股主要指数在当天小幅收高:道琼斯工业平均指数上涨约0.2%,标普500指数上涨约0.3%,纳斯达克综合指数上涨约0.3%,罗素2000指数上涨约0.4%。
美国10年期国债收益率在当日下午交易中依然处于5.0%附近高位。
市场反应显示,维持利率不变本身并未引发明显抛售,但投资者仍需评估12月加息的可能性。
单日股市上涨并不等于市场已经排除紧缩风险;债券收益率、美元、黄金和股票仍将随新的通胀与就业数据重新定价。
六、总结与展望:政策进入观察期,加息选项依然保留
2026年10月会议的主线,是美联储在经济增长保持韧性、通胀仍然偏高的环境下选择暂停加息。
10:2的投票结果表明,委员会多数成员暂时选择观察,但两名委员要求进一步收紧政策,说明抗通胀立场并未出现实质松动。
未来需要重点跟踪三个方向:第一,PCE通胀能否持续回落;第二,就业市场是否继续保持与劳动力供给相匹配的增长;第三,企业融资条件和居民借贷成本是否出现更明显的紧缩效应。
下一次FOMC会议定于2026年12月8—9日举行。届时,委员会将结合更多经济数据及新的季度经济预测,重新评估利率路径。
当前更稳妥的结论是:美联储暂时按兵不动,但没有确认加息周期已经结束。
( 编辑整理)